

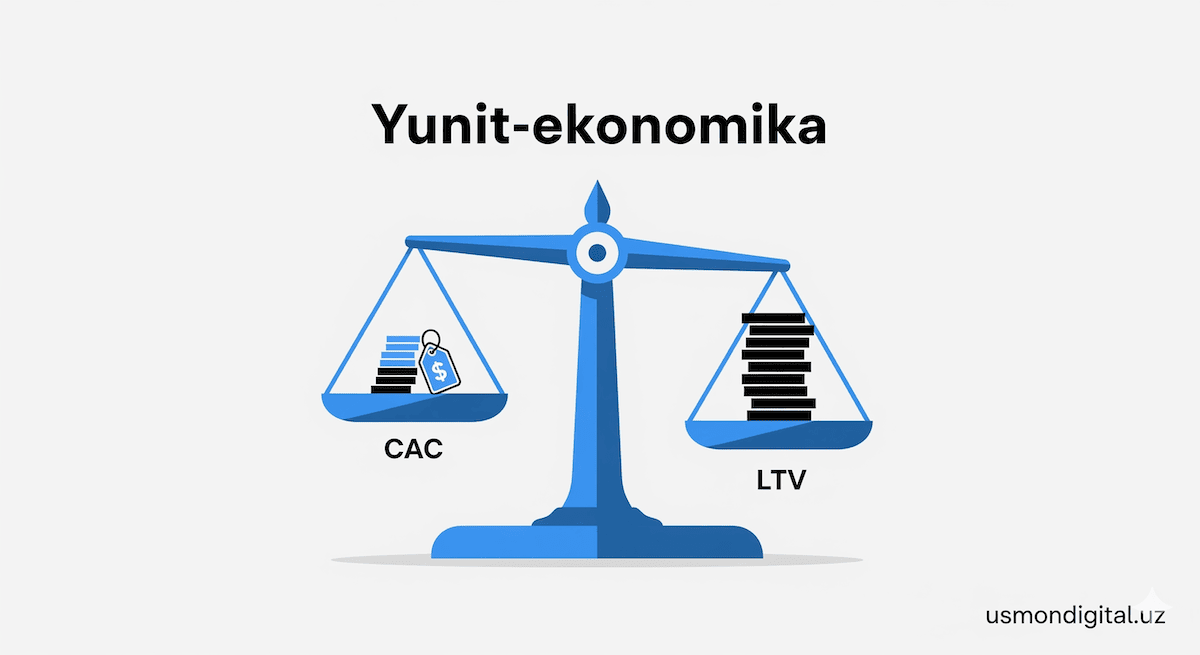
1. Yunit-ekonomika o’zi nima?
Sodda qilib aytganda Yunit-ekonomika – bu biznesning har bitta (“unit – birlik”) dona sotuvi, mijozi yoki xizmati va mahsuloti asosida hisoblangan kompaniyaning daromadliligi ko’rsatkichi. Bu darajadagi chuqurlashtirilgan tahlil biznes uchun nima sababdan muhimligini ushbu maqolada yoritib o’tishga harakat qilamiz.
2. Yunit-ekonomikani hisoblash
Yunit-ekonomikani hisoblash uchun quyidagi ma’lumotlarga ega bo’lishingiz kerak:
- LTV (Lifetime Value) – Mijozning hayotiy qiymati ya’ni mijoz sizning biznesingiz bilan butun hamkorlik qilish davrida jami qancha daromad olib keladi. LTV-ni hisoblash uchun odatda quyidagi ko’rsatkichlar kerak bo’ladi:
- AOV (Average Order Value) – O’rtacha chek;
- Xaridlar takroriyligi;
- Mizojning hamkorlik qilish o’rtacha davri.
- CAC (Customer Acquisition Cost) – Mijozni jalb qilish narxi, ya’ni bitta mijozni jalb qilish nech pulga tushayapti;
- Yunit-ekonomikaning asosiy ko’rsatkichi bu LTV-ni CAC-ga nisbati va ushbu nisbat 1 dan yuqori bo’lsa tahlil qilinayotgan yunit foyda keltirayotgan hisoblanadi, ya’ni yunit-ekonomikani hisoblash formulasi:
Yunit-ekonomika=LTV/CAC
3. Unit-ekonomikani hisoblash namunasi
Aytaylik sizning mahsulotingiz bu Buxgalteriya xizmatlari. Ushbu xizmat turi bo’yicha unit-ekonomikani hisoblash 3 bosqichda amalga oshiriladi:
1-chi bosqich: LTV-ni aniqlash
- Misol tariqasida xizmatlar bo’yicha o’rtacha chek 3 mln / oyiga so’mni tashkil qiladi deb olamiz;
- Mizojlarni kompaniya bilan hamkorlik qilish davrini esa o’rtacha 1 yil deb olamiz, ya’ni 12 oy.
- Shunda:
LTV = 3 mln * 12 = 36 mln so’m
– demak, hozirda 1 mijozning butun hamkorlik davrida kompaniyaga olib keladigan o’rtacha daromad summasi 36 mln so’mni tashkil qildi.
2-chi bosqich: CAC-ni hisoblash
- CAC-ko’rsatkichini aniqlashda mijozlarni jalb qilish uchun qilingan barcha xarajatlarni jamlash o’rinli bo’ladi, faqat bunda muhim jihat – qaysi xarajatlarni qo’shmaslikni ham tushunib olish maqsadga muvofiq bo’ladi. Qaysi xarajatlarni qo’shish yoki qo’shmaslikni aniqlashning oddiy usuli bu o’zingizga savol berib ko’ring: “Agar ushbu oyda yangi mijozlarni jalb qilishga harakat qilmaganimizda ko‘rib chiqilayotgan xarajat bo’lar edimi yoki yo’qmi?». Agar javob “yo’q” bo’lsa, uni CAC-ga qo’shish kerak.
- LTV asosan biznes turi va sotuv davri uzunligidan kelib chiqib hisoblanadi, kvartal yoki yillik chastotada hisoblanishi mumkin, o’z navbatida bu CAC-ning ham xarajatlarini qaysi davr uchun inobatga olinishini belgilab beradi. Biz ko’rib chiqayotgan misolda konsalting biznesi uchun sotuv davri o’rtacha uzunligini hisobga olgan holda LTV-ni kvartal chastotasi bilan hisoblash maqsadga muvofiq bo’ladi. Aytaylik, o’tgan kvartalda (3 oy) mijozlarni jalb qilish uchun bo’lgan xarajatlar quyidagicha bo’ldi:
- Reklama byudjetlari: 100 mln so’m;
- Reklama agentligi xarajatlari: 18 mln so’m;
- Sotuv menejeri ish haqi: 18 mln so’m;
- Kontent-marketing xarajatlari (agar alohida mutaxassis yollangan bo’lsa, lekin aslida kontentni (ekspertiza, keyslar) kompaniya ekspertlarining o’zlari tayyorlasalar natija samaraliroq bo’ladi, agar sizning fikringiz yoki tajribangiz boshqacha bo’lsa izohlarda qoldiring): 15 mln so’m;
- CRM-tizim: 600 ming so’m;
- Calltracking xizmati: 1 mln so’m;
- Sotuv bo’limi va kontent-menejeri uchun ofis arenda xarajatlariga to’g’ri keladigan qismi: ≈ 4,5 mln so’m.
- Jami: 157,1 mln so’m.
- Jalb qilingan mijozlar soni – 20 ta;
- Demak,
CAC = 157,1 mln / 20 = 7,9 mln so’m,
– ya’ni o’tgan kvartalda 1-ta mijozni jalb qilish 7,9 mln so’mga (bugungi kun hisobi bilan 633$)ga to‘g‘ri kelgan.
3-chi bosqich: Yunit-ekonomikani hisoblash
Yunit-ekonomika yuqorida ta’kidlab o‘tganimizdek bu LTV-ni CAC-ga nisbati:
LTV/CAC: 18 mln / 7,9 mln = 2,3
– bu degani har bir mijoz, uni jalb qilishga ketgan xarajatga nisbatan 2,3 barobar ko’proq daromad olib keladi (mizojni hamkorlik qilish davri o’rtacha 1 yilni tashkil qilganda), agar LTV ko’proq bo’lsa o’z navbatida daromad nisbati ham ko’payib boraveradi. Endi tasavvur qiling agar biznes LTV-ni va Yunit-ekonomikani hisobga olmasdan faqat CAC-ko’rsatkichiga e’tibor qaratsa, bu qanday xulosalarga olib kelishi mumkin: reklama o’zini qoplayolmayapti, sotuv bo’limidan, kontent marketingdan yoki maxsus instrumentlardan (crm, calltracking, yagona tahlil «skvoznaya analitika”)dan foyda yo’q va umuman biznesni yopish kerak degan sayoz xulosalar kelib chiqishi mumkin.
Xulosa
Bugungi raqobat kuchli bo’lgan paytda va ayniqsa B2B segmentda mijoz darhol emas, balki bir necha oydan (biz ko’rib o’tgan misolda 7,9 mln / 3 mln ≈ 3 oy) keyin kompaniyaga foyda olib kelishi bu normal holat va endi keyingi foyda hajmini o’sishi LTV ga bog’liq bo’ladi, LTV esa mijozning kompaniya xizmatlaridan mamnunligi va mijoz bilan bo’lgan aloqalar sifatiga bog’liq bo’ladi, bu zamonaviy til bilan aytganda ham «challenge», ham zamon talabi, ham rivojlanish – kompaniya xizmatlari, mijozlar bilan aloqalarni sifatini oshirish va raqobatchilardan ustunlikni qo’lga kiritish uchun kuchli imkoniyat.
Agarda sizga xizmat yoki mahsulotlaringizning yunit-ekonomikasini hisoblashda yordam kerak bo’lsa yoki kompaniyangiz uchun batafsil marketing tahlilini va targ‘ibot strategiyasini ishlab chiqishda yordam kerak bo’lsa tortinmasdan bizga murojaat qiling: Ariza qoldirish.